非洲汽车进口成本
非洲进口中国汽车:FOB与CIF报价按港口和内陆走廊核对
同一辆车的低CIF总价可能隐藏港口和内陆费用。非洲买家应把报价拆到指定港口、运输走廊和责任交接点再比较。
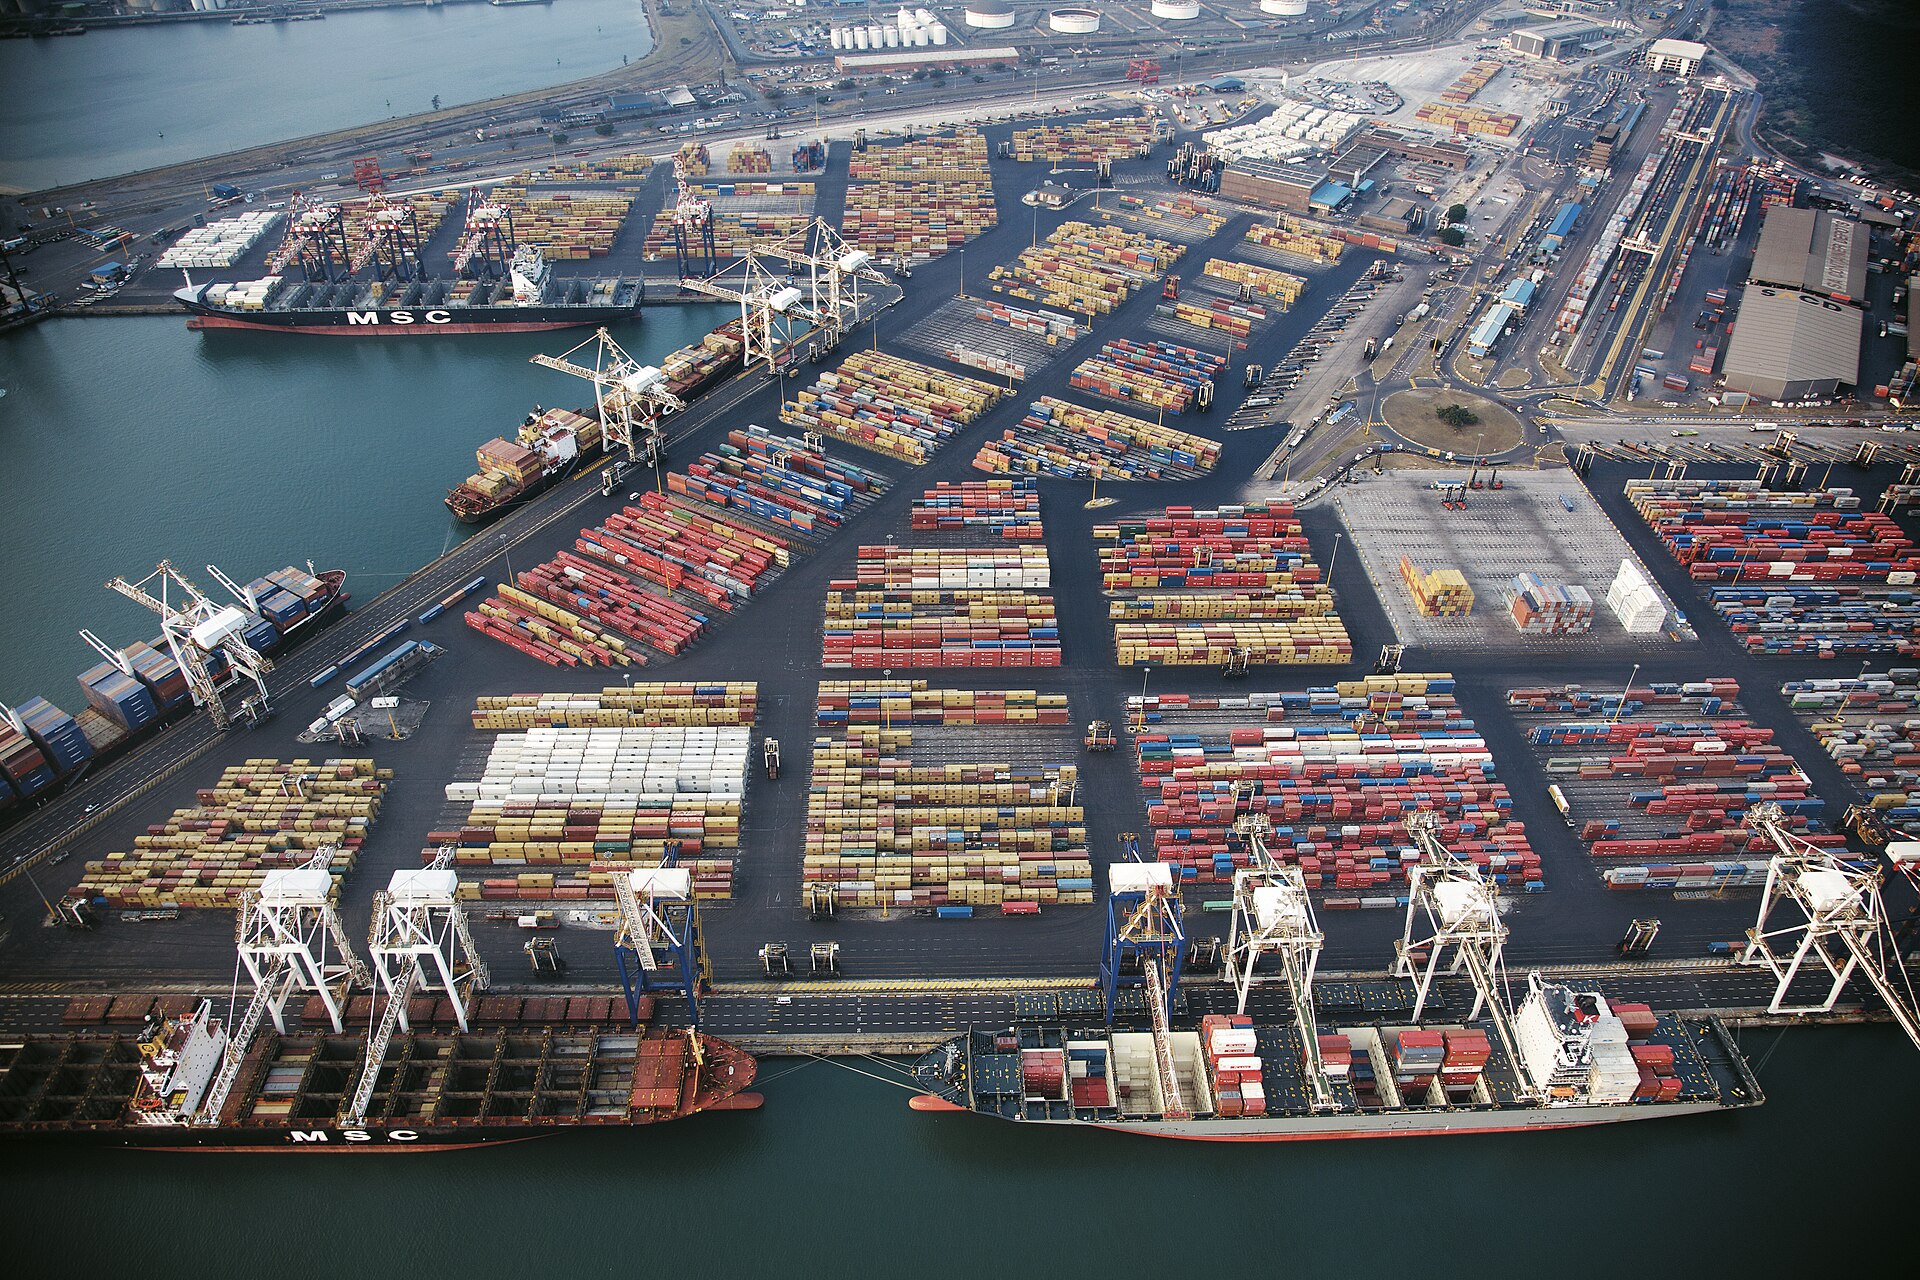
先固定同一辆车和同一条路线
比较报价前锁定车型、年款、配置、数量、装运港、目的港和最终交付城市。FOB与CIF只是风险和费用边界,不能纠正车辆身份不同造成的价差。若一个报价到蒙巴萨、另一个到德班,或一个包含内陆运输、另一个停在港区,直接比较总价会得到错误结论。所有供应商应使用同一询价表和同一有效期。
车辆配置表应包含可影响运输与税费的尺寸、重量和动力信息,并由供应商确认。若车辆实际重量或状态与订舱资料不符,承运人可能加收费用或拒绝装载。对二手车还要核对是否可运行、燃油或电量、随车物品和清洁要求,把特殊处理费在装船前锁定。
把FOB报价拆到装船完成
FOB核对重点包括裸车价、国内运输、出口服务、报关、码头操作、检验和车辆实际装上指定船舶之前的费用。要求卖方说明是否包含备件、随车文件、港区仓储和延迟产生的费用,并确认风险转移点。买家自行订舱时,还要核实车辆尺寸、是否可运行、滚装或集装箱要求以及承运人接受条件。
FOB边界最好用港口节点表示,而不是只引用三个字母。明确车辆何时交给码头、何时视为装船、港区等待由谁承担,以及船期变化如何处理。供应商使用自己的货代时,买家仍应取得可核对的费用和订舱信息,防止出口服务费与港口费重复计收。
核查CIF中的海运和保险
CIF报价应写明目的港、船期依据、运输方式、承运人或订舱渠道、保险范围和免赔条件。最低限度的保险不一定覆盖车辆划伤、盗损、电池事故或延误,买家应索取保单或承保说明,而不是只看到一行保险费。运价有效期、燃油附加费和转运港也要记录,防止出货前以市场变化为由大幅加价。
保险金额应与车辆和运费价值相符,受益人、索赔通知期限和所需证据要能执行。滚装船与集装箱的风险不同,车辆内部物品和轻微外观损伤也可能不在承保范围。装船前留存带车辆识别代号的多角度照片,可以提高发生争议时的证据质量。
单列目的港和内陆走廊费用
CIF通常不等于车辆已清关并送达仓库。目的港卸货、码头处理、文件、检验、仓储、滞箱或滞期、进口税费、清关代理和内陆运输可能仍由买家承担。非洲内陆国家尤其要确认过境手续、边境费用、道路限制和运输保险。用当地代理的书面估算把这些项目加入到岸后成本,才能与另一条港口路线公平比较。
对内陆走廊应同时评估费用、时间和可靠性。雨季道路、边境拥堵、限重和安全风险都可能改变路线。当地报价要说明油费、过路、护送、边境代理和仓储是否包含,并确认保险覆盖到最终仓库。低价但没有时间和责任说明的内陆报价,不适合用于正式预算。
让文件责任与付款节点对应
商业发票、装箱单、提单、原产地材料、车辆识别代号清单和目的国要求的检验或符合性文件必须在合同中列明责任人和交付时间。付款不要只与车辆离厂绑定,应设置文件草稿复核、装船证据和正本或电子放单条件。文件上的车型名称、数量、重量和收货人不一致,可能造成清关延误和额外仓储。
文件草稿应在装船前由进口商与当地代理检查,特别是收货人、通知方、车辆识别代号、货描和价值。修改提单或补发证明会产生时间与费用。若目的国要求装运前检验,应确认机构、预约和证书上传已经完成,不要等船离港后再补做无法追溯的文件。
用总落地成本作出决定
最终比较表至少分为车辆、出口端、国际运输与保险、目的港、税费、内陆运输和风险准备金七栏,并注明哪些数字来自供应商、承运人或当地代理。对尚未确认的费用使用区间而不是填零。若供应商拒绝提供运价依据、保险范围或费用边界,或目的港费用无法核实,应暂停批准,因为一个看似便宜的CIF数字可能只是把成本推迟到到港后。
决策表还应保留不同情景:正常清关、船期延误和文件更正。通过情景比较,买家能看到哪条路线对延误最敏感,并选择合理准备金。最终批准的不是最低一行数字,而是一条责任清楚、文件齐全且在不利情况下仍能承受的运输方案。
在非洲进口项目中,FOB和CIF的选择没有固定优劣。买家掌握可靠货代和保险资源时,FOB可能更透明;供应商航线更成熟时,CIF可能更省事。决定应来自全链路成本与责任证据,而不是贸易术语本身。
常见问题
CIF是否包含非洲目的港全部费用?
通常不包含全部费用。卸货、港杂、仓储、清关、税费和内陆运输需按目的港与合同逐项确认。应让承运人或当地代理书面确认,并把日期和适用港口写入成本表。
内陆国家怎样比较不同港口?
分别取得港口、过境、边境、道路运输和保险报价,并比较预计时间、拥堵与文件风险,不能只看海运费。应让承运人或当地代理书面确认,并把日期和适用港口写入成本表。
FOB报价中最容易漏什么?
常见遗漏包括国内拖运、码头操作、检验、仓储、出口文件和无法运行车辆的额外处理费。应让承运人或当地代理书面确认,并把日期和适用港口写入成本表。
报价有效期为什么重要?
海运和附加费可能变化。有效期、调整机制和确认节点不明确,会让下单后的总成本失去可比性。应让承运人或当地代理书面确认,并把日期和适用港口写入成本表。
资料来源
- Incoterms 2020 Checklist and FlowchartsInternational Chamber of Commerce · 2026-08-22
- Frequently Asked Questions on Customs ValuationWorld Customs Organization · 2026-08-22
- Vehicle ImportationGhana Revenue Authority · 2026-08-22
- Current Retail Selling Price for Used Motor VehiclesKenya Revenue Authority · 2026-08-22
- Import InspectionKenya Bureau of Standards · 2026-08-22
- WTO Customs Valuation Agreement overviewWorld Customs Organization · 2026-08-22